2026年6月7日,由保险学院主办的《新时代团体保险产品形态升级、痛点破解与生物医药产业的生态构建研究》课题启动会在学院南路校区学术会堂606举办。会议由保险学院陈华教授主持,来自阳光人寿、中再寿险、新华保险、人保健康及新浪健康保险研究院的多位业界专家出席会议。会议围绕课题核心研究内容,针对我国团体补充医疗保险的发展困境、首版商保创新药目录的落地实践及生物医药产业生态融合等核心议题展开深度研讨,为推动我国团体健康保险的高质量发展凝聚了初步共识。
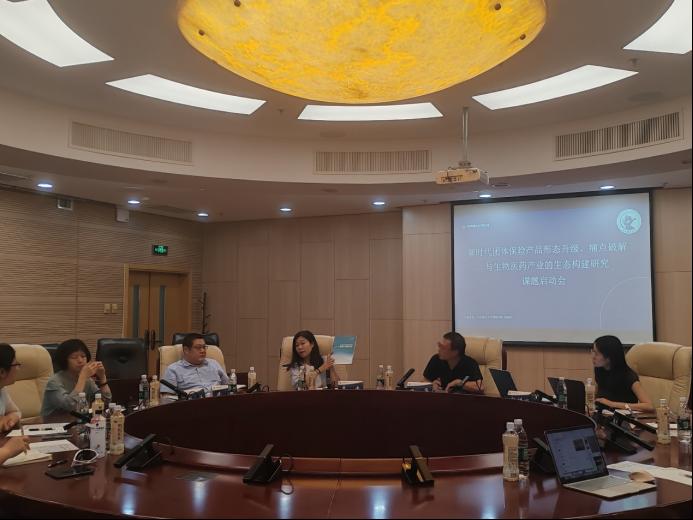
会议现场
与会专家指出,医保体系迫切希望商业健康保险承担补充医疗的功能,该领域市场需求规模达万亿级。发展商业健康保险满足群众保障需求契合社会与国家发展需要,“基本医保保基本、商业保险作补充”已在国家层面形成政策共识。专家特别强调,2025年12月国家医保局与人力资源社会保障部联合发布的首版《商业健康保险创新药品目录》将19种药品(含CAR-T产品、罕见病用药、阿尔茨海默病用药等)纳入目录,且2026年政府工作报告首次提出“加快发展商业健康保险”,并将商保创新药目录建设列为重要民生工作成果,这共同构成了本课题最重要的政策背景。与会专家一致认为,本研究必须立足中国国情,研究工作必须植根于中国“1+3+N”多层次医疗保障体系框架开展。
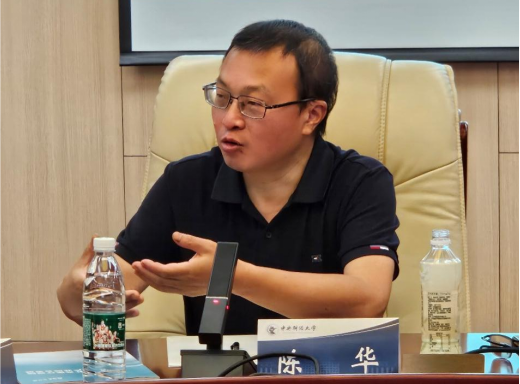
陈华发言
研讨环节,阳光人寿健康险业务部总经理边异指出,本课题需对创新药、仿制药、原研药的定义作出清晰界定。根据现行NMPA注册分类,创新药指从药物作用机理源头研发、具有自主知识产权、首次获准上市的药物;原研药指境外首个获准上市且具有完整安全有效性数据的药品;仿制药则要求与原研药质量和疗效一致。边异强调,当前医疗市场面临商保公司对医疗机构和医务人员影响有限的问题,难以落实“合理且必要”原则,亟需建立目录动态调整机制以及医生资质制约体系。他特别说明,惠民保年保费规模约100多亿元,对标上万亿的医疗市场占比极低,该领域可作为研究案例,但不列为课题核心议题。此外,边异指出了委托管理业务无法开票完税的制度困境,并呼吁推动将企业税前列支比例从当前的5%进一步优化,切实提升企业购买补充医疗保险的意愿。
中再寿险业务拓展部总经理助理刘涵提出,本课题需要立足政策环境、行业惯例等多重背景,从药企、保险公司、医疗机构、患者、政府等多方主体视角开展系统性研究,厘清各参与方核心关切与诉求,挖掘矛盾背后的深层次动因,以此为基础提出针对性解决方案。刘涵指出,面向特定人群开发相关保障产品,存在“双重分散” 难题:一方面要满足保险经营对风险分散的基本要求,另一方面受保障人群本身异质性强、分布分散等特征约束,业务规模难以有效形成。在定价机制层面,刘涵提出,传统团险定价精算模型并不完全适配当前生物医药相关商业保险场景;团险业务运作具备类基金化特征,且大型企业投保主体议价能力较强。据此建议探索搭建集中议价对接平台,吸纳中小市场主体共同参与。她强调,推动药企与险企深化协同,核心在于畅通双方对接渠道、构建契合双方发展目标的合作模式,这类跨产业协同离不开顶层政策引导与制度支撑。此外,刘涵谈到,医疗行为、药品临床使用的规范化管理,涉及卫健、医保等监管部门以及医疗机构等执行主体;保险公司受权限、专业能力、数据、机制等多重条件约束,难以对诊疗行为、临床用药实施实质性过程管控,该矛盾背后的深层机理,有待课题进一步剖析。
新华保险产品开发部尹倩倩处长表示,目前新华保险已在创新药保障领域开展了多项探索实践,创新药业务在团险板块中的占比仍处于较低水平,仅从团体保险维度开展研究,研究视野存在局限性。她提出,当前该领域需优先解决用人单位支付意愿问题:大型企业仍具备一定的承接空间,但小微企业缺乏承担相关费用的能力,因此相关研究不应局限于团体保险视角。在风险共担机制方面,尹倩倩指出,保险公司开展该项业务至少需要实现保本微利,如何与再保险公司、医药企业建立疗效与保费比例挂钩的量化风险分担机制,是本次研究的核心难点。
人保寿险团体险部专业总监李贵敬指出,团体医疗保险近年开始受到行业重视,这一变化反映出医疗保障体系改革进程进入深水区的行业背景。她特别指出,团体保险市场属于甲方市场,用人单位需求和行业政策对市场发展方向影响巨大,建议调研增加用人单位视角,并按照企业类型开展细分研究:国有企业、外资企业、民营企业、中小微企业、高科技企业的需求与诉求各有差异。李贵敬指出,企业补充医疗保险在“ 1+3+N”的体系中定位还需进一步强化,特别是在税收政策方面,她认为税优健康险当前发展方向仅围绕个人投保的税优健康险展开,而团体投保医疗保险未有覆盖,建议在政策定位上予以关注调整。个人所得税压力一方面降低企业投保意愿,也会削弱团体医疗保险相较于其他现金福利的竞争力。她还建议课题也需关注企业自管补充医疗保险数百亿规模的实践案例,并强调研究过程中需要厘清财政、国资、审计、税务等多部门的相关政策要求。
新浪健康保险研究院副院长严霄提出,团体医疗保险始终是我国商业健康险发展的基本盘,个险市场规模虽一度超越团险,但当前增长势头已见顶。结合《医疗保障法草案》将职工大额保险、居民补充保险、企业补充医疗保险分列的立法动向,她指出团体补充医疗保险在“1+3+N”体系“N”中的定位需要重新审视。严霄强调,随着我国纳税人群规模持续扩张,针对团体补充医疗保险的个人所得税与企业所得税税优政策应当得到高度重视,对应产品形态也亟需完成升级。在医疗保险保险期限设计方面,她提出,医疗保险虽可定位为短期业务,但应当开展长期经营,保证续保是具备可行性的发展路径。
恒瑞医药公共事务部全国商保负责人张斯维总监站在创新药企业视角提出,企业补充医疗团险作为重要的商业健康险类型,已经覆盖约4500‑5200万在职员工,逆选择风险低,可接纳带病体员工,是创新药除医保之外重要的增量支付场景。当前,推动团险创新发展成为行业共同关注的焦点,已有城市开始探索将院外重大疾病创新药纳入团险保障责任,然而,慢性病创新药如何纳入团险保障范围仍处于早期探索阶段。对创新药企业而言,肿瘤高值药可依托团险覆盖ADC、核药、CAR‑T等大额治疗支出;同时,慢病创新药针对减重代谢、自身免疫、呼吸眼科等长期用药,也有助于解决患者长期自费负担,提升规范用药依从性。未来希望可以依托团险运营平台,真正联动险企、再保、药企、供应链来实现“筛-诊-治-付-管”的闭环。当然,目前团险领域仍存在一些堵点:如团险特药清单遴选标准不统一,慢病药物因为长期持续赔付造成险企风控顾虑更高,直保公司缺少慢病药物的定价、风控工具,再保对慢病长期赔付模型积累不足,等等。未来在落地路径上,希望可以携手各界共同探索突破:如肿瘤药的院外直赔模式;慢病药尝试分层共付、疗效关联支付、慢病管理服务打包等创新方案。
会议最后整合形成七大核心研究方向:一是商保目录的产品化与制约机制——具体品种如何应用到可销售的商业医疗保险标准化产品、如何建立动态调整机制,以及明确对医疗服务的约束要求,是当前研究的首要任务;二是团体补充医疗保险的定义与定位问题——市场长期缺乏全国统一的官方定义,该险种在“1+3+N”体系中定位偏低,需要推动完成制度层面的重新定位;三是税收激励的制度纠偏——现行个税政策抑制了企业投保团险的意愿,税优健康险发展路径存在偏差,当前侧重个人市场,应当调整转向团体医疗险领域;四是委托管理业务的制度困境——无法开具发票、不能完成完税流程,且存在监管层面的管理漏洞,导致大量资金无法有效发挥保险保障的作用;五是医疗机构在商保创新药目录落地中的角色——当前缺少对医院采购和使用商保目录药品的激励机制;六是药企与保险公司的利益协同机制——如何通过官方规则明确或风险共担模式实现双方利益一致,仍有待破局;七是中国企业补充医疗保险的实践调研——将对国有企业、外资企业、民营企业、中小微企业、高科技企业开展全闭环调研,重点关注大型企业自管补充医疗保险(规模达数百亿元,约占市场一半)等典型案例。
本次启动会为课题开展奠定了扎实的共识基础。课题组后续将通过广泛的机构调研与政策分析,为我国团体健康险的高质量发展,以及团体健康险与生物医药产业的生态融合提供智力支持与决策参考。
(撰稿:王婧涵;审稿:陈华;编辑:王维;审核:马冰)




 友情链接:
