2026年9月23日下午,由教育部人文社科重点研究基地中央财经大学中国精算研究院主办的“精算论坛”第291期讲座在沙河校区学院13号楼209举行。本次讲座特邀香港中文大学朱霄白助理教授、河北工业大学梁晓青教授担任主讲嘉宾,分别围绕死亡率模型的生物机制推导、最优年金化与资产配置中的鲁棒性及时间不一致问题两大精算前沿主题展开深度分享。讲座由刘敬真老师主持,校内相关专业师生到场参与。
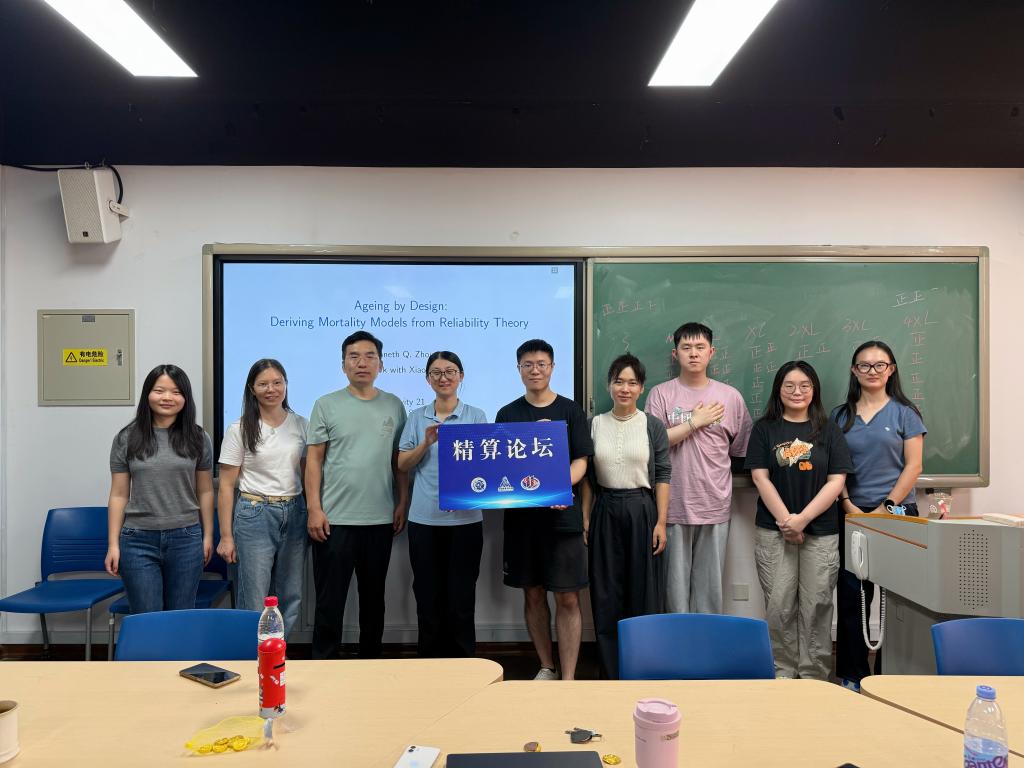
朱霄白老师以“Aging by Design: Deriving Mortality Models from Reliability Theory”为题作报告。他指出,Cairns-Blake-Dowd(CBD)模型是当前精算领域应用最广泛的主流死亡率模型,在寿险定价、养老金风险管理等实务场景中发挥着核心作用,但该模型的年龄对数线性结构仅建立在统计拟合假设之上,始终缺乏生物学底层机制的支撑。本次研究首次引入老化可靠性理论,完成了CBD类死亡率模型的机制化推导:模型的核心数学结构并非经验统计假设,而是“生物体内各子系统通过自放大级联效应逐步失效”这一自然老化过程的严格数学推论。研究同时表明,将死亡率模型锚定在可解释的生物老化过程之上,不仅能提升模型性能,更能为长寿风险管理、养老金产品设计提供具备生理逻辑的决策依据,具备显著的实务价值。
梁晓青老师带来题为“Robust and Time-Inconsistent Problems in Optimal Annuitization and Asset Allocation”的报告,围绕两类现实约束下的最优年金化与资产配置问题展开系统阐述。第一类问题聚焦年金提供商违约风险场景,研究个体在“最大化死亡时期望财富”目标下的最优投资与年金化策略。第二类问题关注连续时间框架下的时间不一致均值-方差问题,设置了两种贴近实务的年金购买约束:一种是年金购买速率被限制在有界连续区间内,另一种是允许任意金额的瞬时年金购买(后者构成奇异控制问题)。针对时间不一致导致的动态最优解不可执行问题,研究通过求解扩展的HJB方程系统,推导得到了时间一致的均衡策略,并进一步分析了风险厌恶程度、年金收益率、死亡率水平等参数对均衡策略的影响机制。
讲座交流环节,在场师生围绕死亡率模型的生物学假设适用边界、鲁棒优化中模糊集的设定方法、时间不一致均衡解的经济含义等问题向两位嘉宾提问,嘉宾结合研究细节与领域前沿进展逐一回应,现场学术交流氛围热烈。本次讲座既覆盖了死亡率建模的基础理论创新,也深入探讨了年金资产配置的实务优化问题,进一步拓宽了师生的学术视野,为精算领域相关研究提供了新的思路与方法。
(撰稿:程敬媛,审稿:刘敬真 王庆焕,编辑:薛丽娜,审核:马冰)




 友情链接:
