为进一步推动我国风险管理与精算事业发展,促进学术交流,创新人才培养模式,2026年10月17日至18日,由云南财经大学金融学院与中国现场统计研究会风险管理与精算分会联合主办的第十七届风险管理与精算论坛在云南财经大学成功举行。保险学院、中国精算研究院池义春教授与韦晓副教授以及我院在读硕士生和本科生十余人参加了本次论坛。
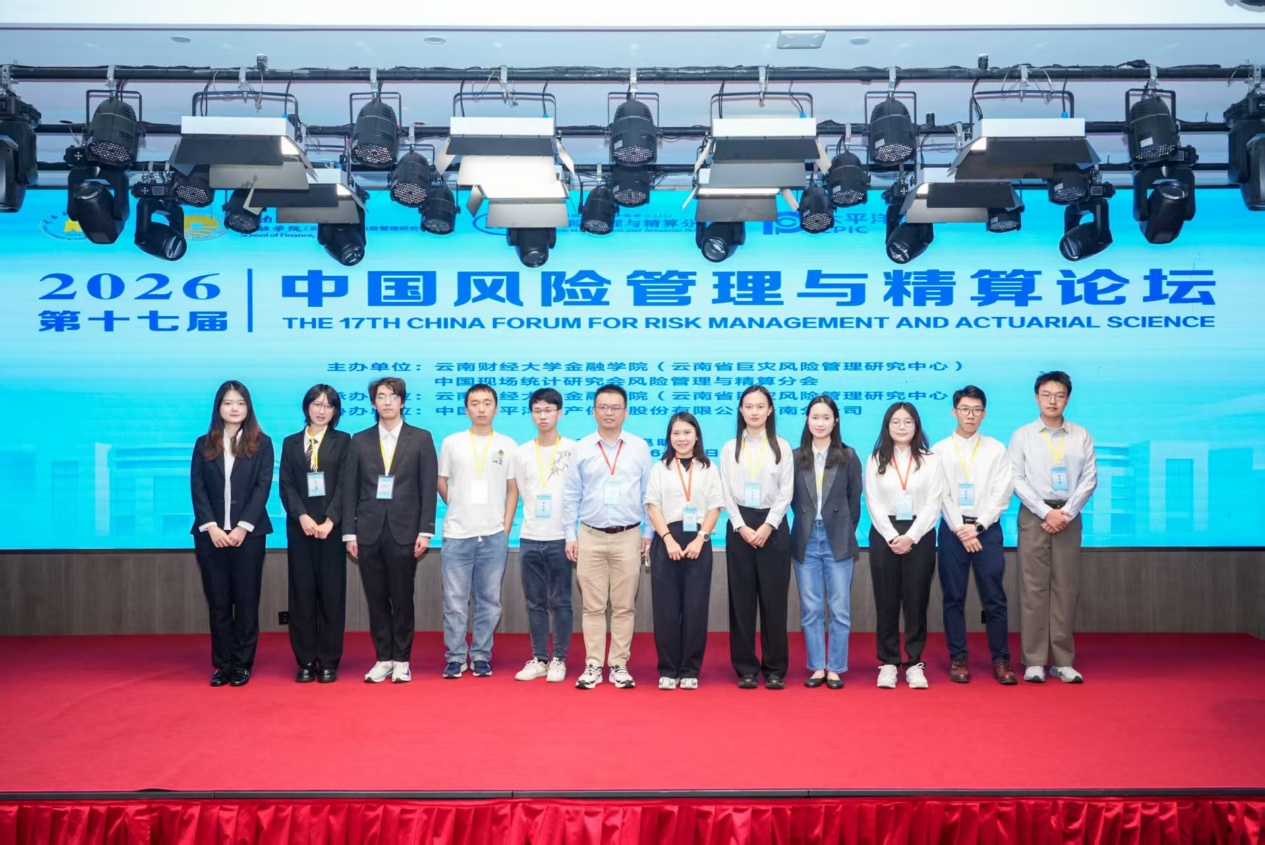
与会师生合影
池义春教授主持了10月17日上午的主旨报告以及10月17日下午的平行论坛七的环节。在10月18日上午的圆桌会谈中,池义春教授就“产学研融合圆桌论坛:AI 驱动下的精算变革”的主题发表见解。
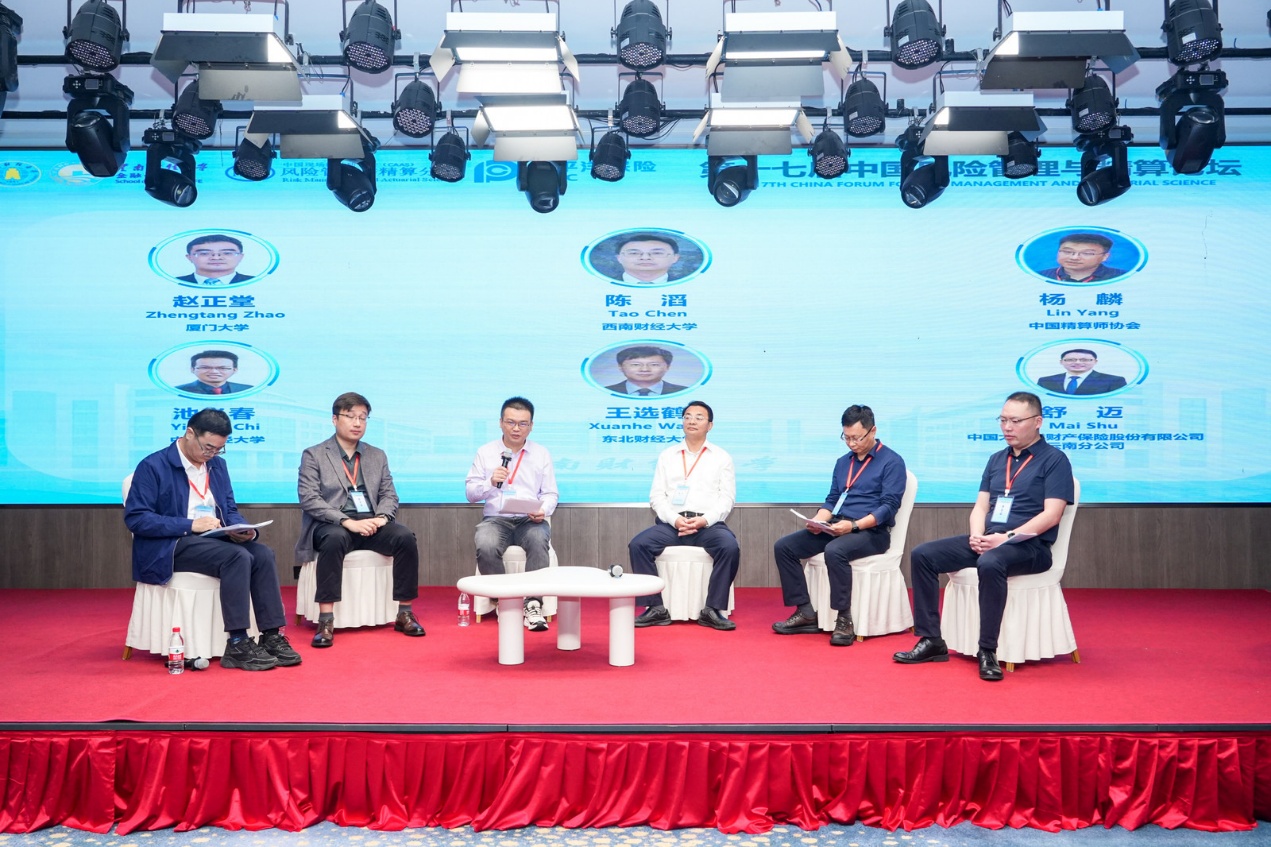
池义春教授参加圆桌论坛
10月17日下午,韦晓副教授主持了平行论坛五的开展,并在平行论坛五报告了题为“Demand for Inflation-Linked Variable Annuities under the Money Illusion”的学术论文。该研究针对货币幻觉下通胀挂钩可变年金的需求,构建混合真实与名义账户的期望效用函数,采用含随机利率和通胀率的两因子模型并按美国数据校准,运用高维傅里叶余弦方法计算公平费用与最优退保策略。结果表明,货币幻觉会提高最高可接受费用,并使退保边界向更高真实账户价值移动;她建议提升金融素养,增强对通胀风险的理解。10月18日上午韦晓副教授就“数智时代的精算教育”的主题进行了主旨报告。
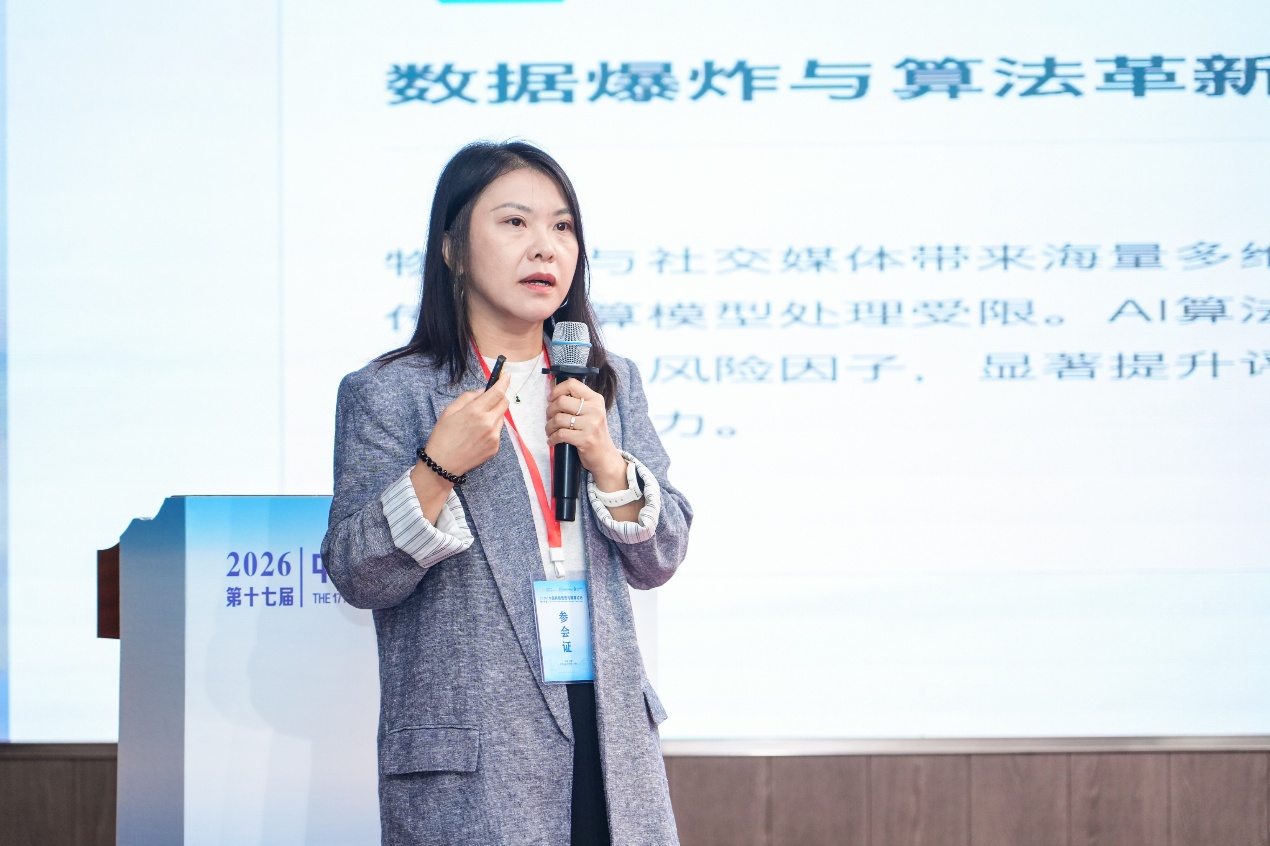
韦晓副教授进行主旨报告
10月17日下午,程敬媛同学在“精算理论方法与模型(一):投资组合与保险设计”平行论坛汇报论文:《A Dynamic Mean-Quadratic Variation Benchmark for Household Portfolio Selection with Human Capital》,论文将人力资本视为随机变量,构建连续时间动态MQV家庭投资组合模型,以累计二次变差度量风险、克服时间不一致;拆分可对冲与不可对冲人力资本风险,解HJB得显式最优策略,推导MQV有效前沿及不可对冲风险引致的内生风险下界。
蒋煜晨同学在“养老健康与社会保障(一):医疗保险与医养结合”平行论坛汇报论文:《Optimal Health Investment under Mortality Model Uncertainty》。该文基于死亡力模型不确定性,构建递归效用生命周期模型,允许健康投资内生调节死亡力,并用鲁棒控制与动态规划求解健康投资、消费与风险投资最优决策;发现最坏死亡力情景取决于跨期替代弹性,不确定性主要经消费与健康投资影响生命周期配置,不改变最优风险资产比例。
唐卓邑同学在“养老健康与社会保障(二):养老金融与年金需求”平行论坛汇报论文:《养老金融需求中的保险供给结构性错配——基于政策文本与居民调查的分析》。该文从政策、需求与供给三层面,结合政策文本编码、问卷统计与群体交叉分析,考察养老金融供需错配;发现政策工具偏环境型,居民需求重安全、收益稳定与中长期储备并延伸至健康护理养老服务,错配由政策传导、经营约束、支付能力与金融素养及服务基础设施共同导致,建议转向需求识别与供需适配,强化保障属性并推动保险与养老服务融合。
陈展扬同学在“养老健康与社会保障(四):长期护理与健康保障” 平行论坛汇报论文:《AI 赋能下长期护理保险的多方博弈与机制设计——基于信息不对称视角》。该文构建老年人、护理机构与政府三方Stackelberg博弈并引入AI监管,发现信息不对称使均衡护理量向下扭曲,AI可压缩扭曲,但精度对社会福利影响非单调,存在最优AI精度与保费组合。
唐卓邑同学在“保险科技与保险发展” 平行论坛汇报论文:《政府医疗卫生注意力对商业健康保险发展的影响研究》。该文基于2013—2024年省级面板数据,用GPT-4o-mini挖掘政府工作报告构建医疗卫生注意力指数;发现滞后一期注意力显著提升商业健康保险市场占比,城镇居民医疗支出具有负向调节、财政供给起中介作用,中西部、高老龄化及医疗资源匮乏地区更突出。
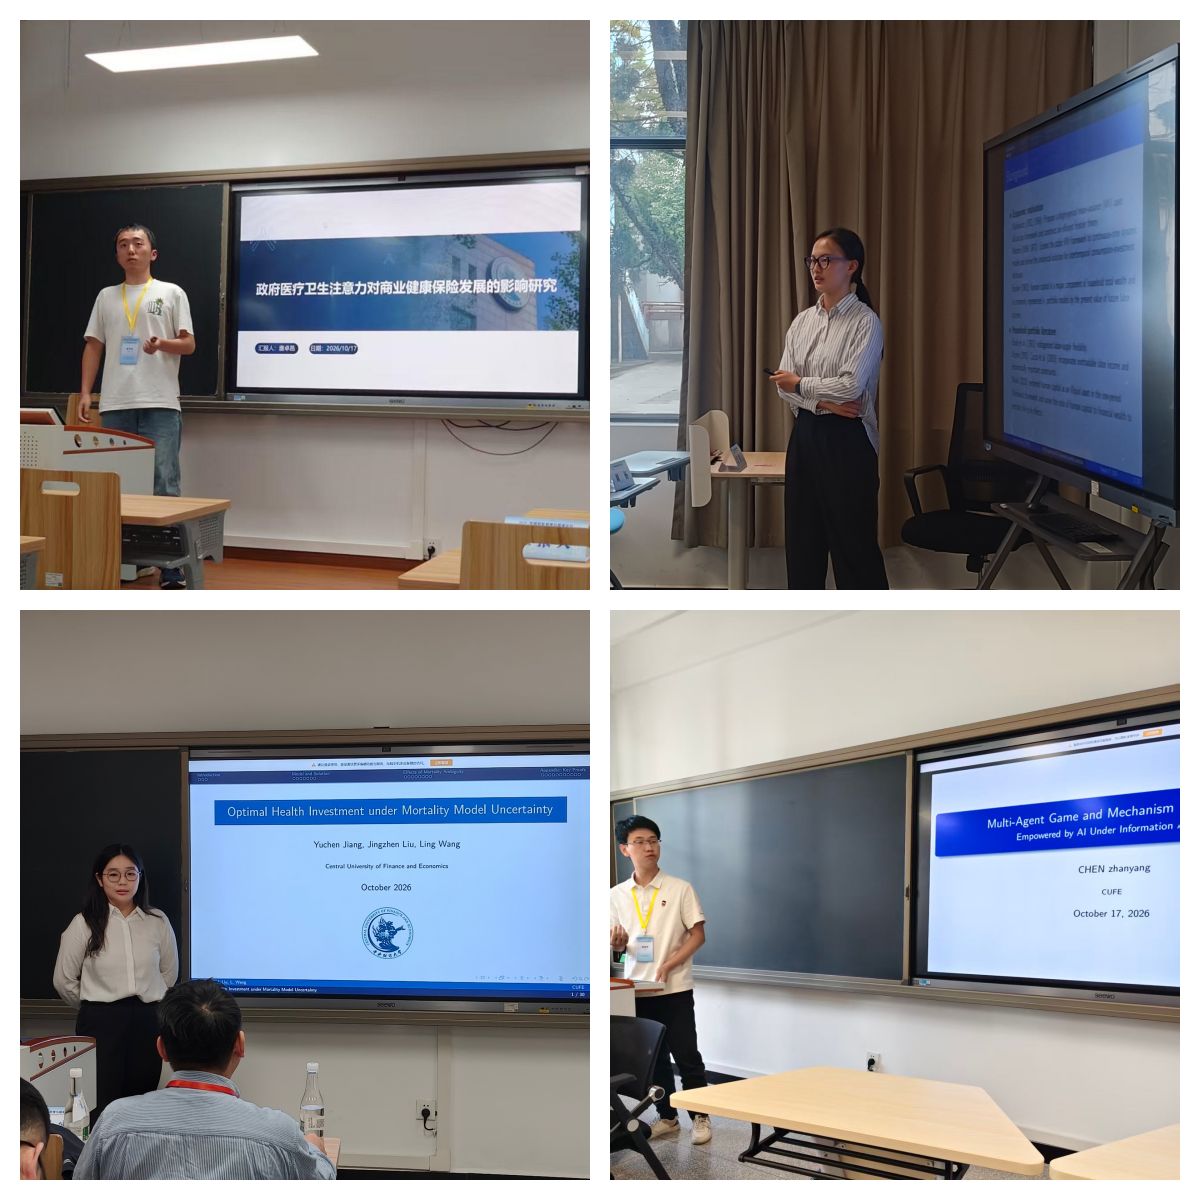
我院在读硕士生分享论文
在案例竞赛中,刘健老师指导的张森,时绍峰,张育豪,李亚霖四位同学参加本科生案例大赛并获一等奖,作品为《“智退险”——线下服装零售退货精算定价与轻量级平台开发轻量级平台开发》,项目针对线下无理由退货风险,构建“负二项频率×Gamma强度”聚合损失模型,以蒙特卡洛与Panjer递推交叉互检形成费率手册,并开发轻量级运营官网,实现从精算定价到平台落地的全流程创新。
韦晓老师指导的张函嘉同学参加本科生案例大赛并获二等奖,作品《花安丰收保——基于气象指数与遥感核验的茉莉花洪涝产量保险》面向横州市茉莉花种植户,构建“气象数据触发—遥感辅助识别—人工抽样核验”三元风险评估体系,以GDD积温识别生长阶段并分阶段管控风险,同时引入下游企业共担保费与灾后复产支持,减轻花农负担、提升供应链稳定性。
刘健老师指导的时绍峰、尹博恺、张森、张育豪、梁育豪、曹源之、李亚霖七位同学参加本科生案例大赛并获三等奖,作品《SEIKCHA:缅甸服装出口内陆运输保险科技平台》聚焦缅甸服装出口产业转型过程中面临的内陆运输风险保障缺口,针对地缘冲突、极端气候及基础设施薄弱等因素导致的传统货运保险定价难题,创新构建融合26维风险因子与Monte Carlo模拟的动态精算定价模型,并结合AI信息抓取系统与可视化保费导航平台,实现运输路线风险评估、动态保费测算及多方案比较,为高风险地区货运保险的精准定价与风险管理提供了创新思路。
伍慧玲老师指导的皇甫一鸣、卢执礼、张艺馨同学参加研究生案例大赛并获二等奖。论文《风险管理视角下的新能源车险消费者投保行为影响因素研究》基于A财险河南分公司13550份有效保单,以Logit、AME及多元Probit模型考察动力性能与智能安防对投保的影响,发现插混车型及高功率配置与车损险投保倾向正相关,哨兵模式则负相关等结论,并基于此提出了有关新能源车险风险管理的启示。
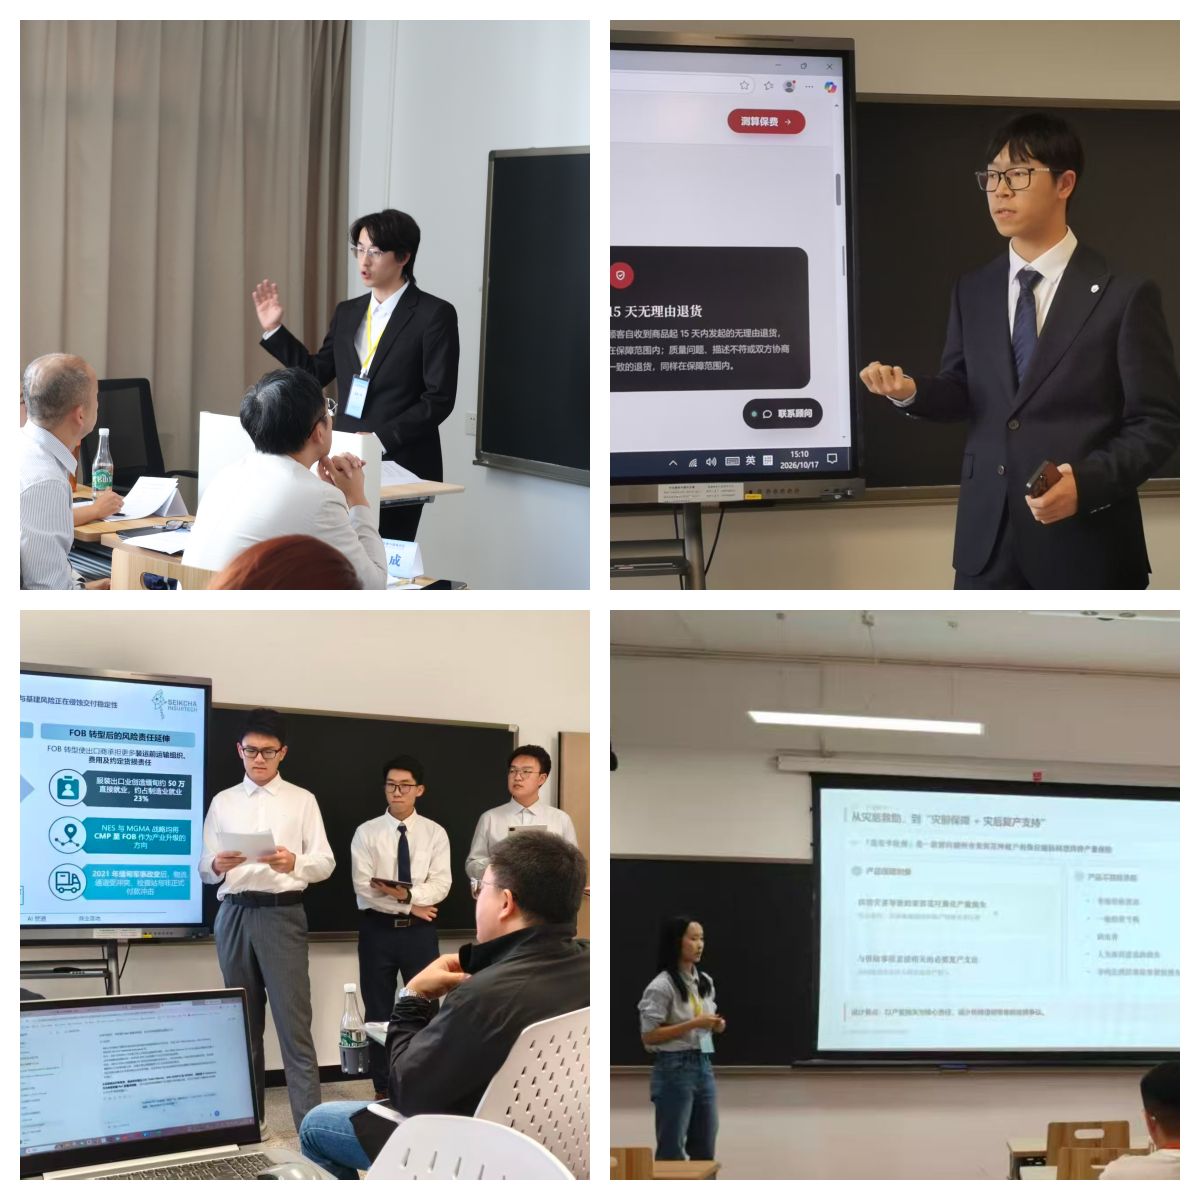
我院在读本科生与硕士生参与案例分析
参会结束后,部分与会同学分享了自己的感悟。
本次会议师生得到了“保险学院学术会议支持计划”资助。
(撰稿:唐卓邑,审稿:韦晓、王庆焕,编辑:薛丽娜,审核:马冰、郑苏晋)




 友情链接:
