2026年10月23日下午,中国精算研究院第294期精算论坛在中央财经大学学院南路校区学术会堂606举行。应池义春教授邀请,山东大学金融研究院嵇少林教授、西南财经大学数学学院马敬堂教授、西安电子科技大学数学与统计学院薄立军教授及北京大学数学科学学院杨静平教授分别作专题报告。来自北京邮电大学、对外经济贸易大学和本校师生二十多人参加了本次论坛。
首先,嵇少林教授以“随机最优控制问题的逐次逼近方法”为题作报告。他针对随机递归最优控制问题,介绍了一种基于随机极大值原理的改进逐次逼近方法。该方法在增广哈密顿函数的最小化步骤中引入二阶伴随过程,并通过误差估计建立算法的收敛性保证,为此类随机控制问题提供了新的迭代求解方法。
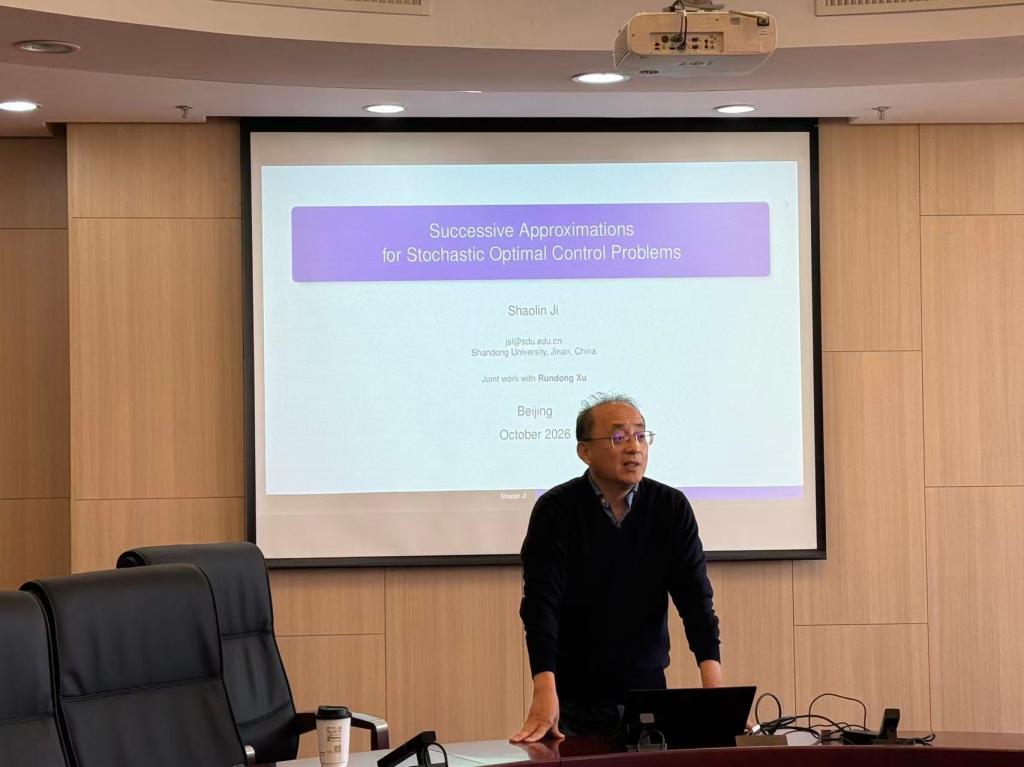
嵇少林教授作报告
接着,马敬堂教授作题为“默顿问题中的巴黎式停止”的报告。他研究了财富在预设时长内持续低于给定门槛时停止风险资产投资的问题,以及由此引入计时变量后形成的非线性Hamilton–Jacobi–Bellman方程组。马教授利用对偶方法将其转化为带自由边界的线性偏微分方程组,并介绍了通过递归移动窗口算法获得解的方法,结合数值算例比较了有无巴黎式停止条件时的投资表现。
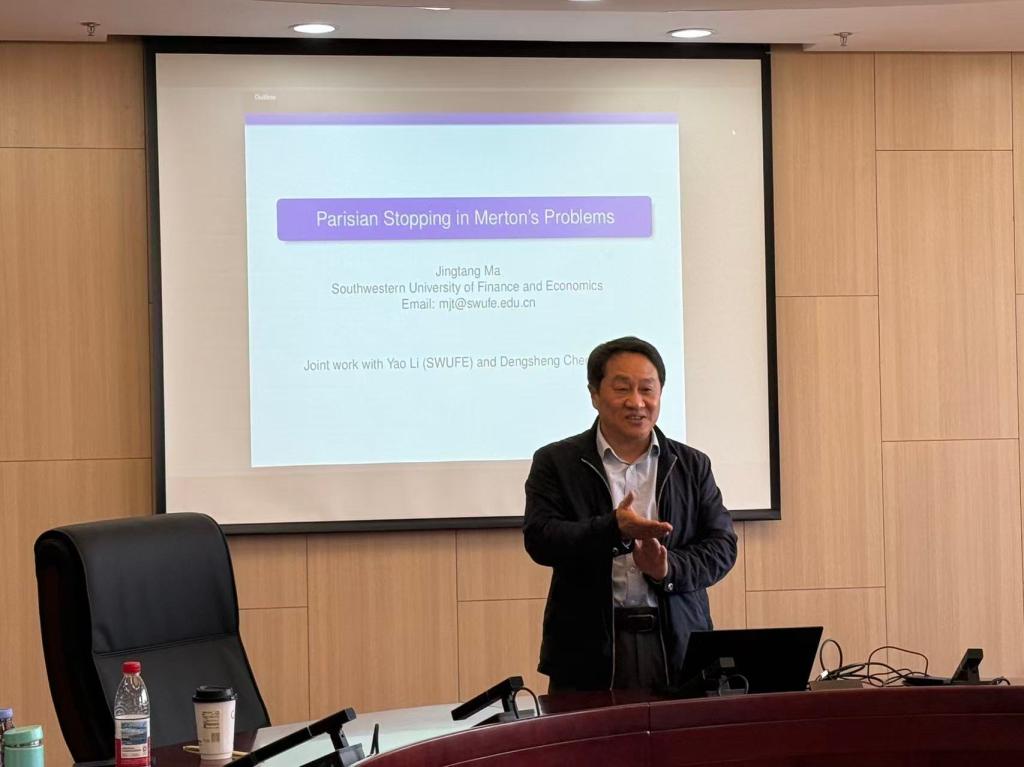
马敬堂教授作报告
随后,薄立军教授以“连续时间和连续状态下的无模型强化学习”为题作报告。他面向连续时间、连续状态与动作空间中的随机控制问题,介绍了一种基于随机极大值原理的无模型强化学习算法。通过伴随后向随机微分方程的解耦场,该方法将哈密顿函数的梯度表示为时间与状态的确定性函数,并利用数据学习这一梯度以更新策略。报告进一步给出了算法的收敛性和误差估计,并通过数值实验展示了方法的有效性。
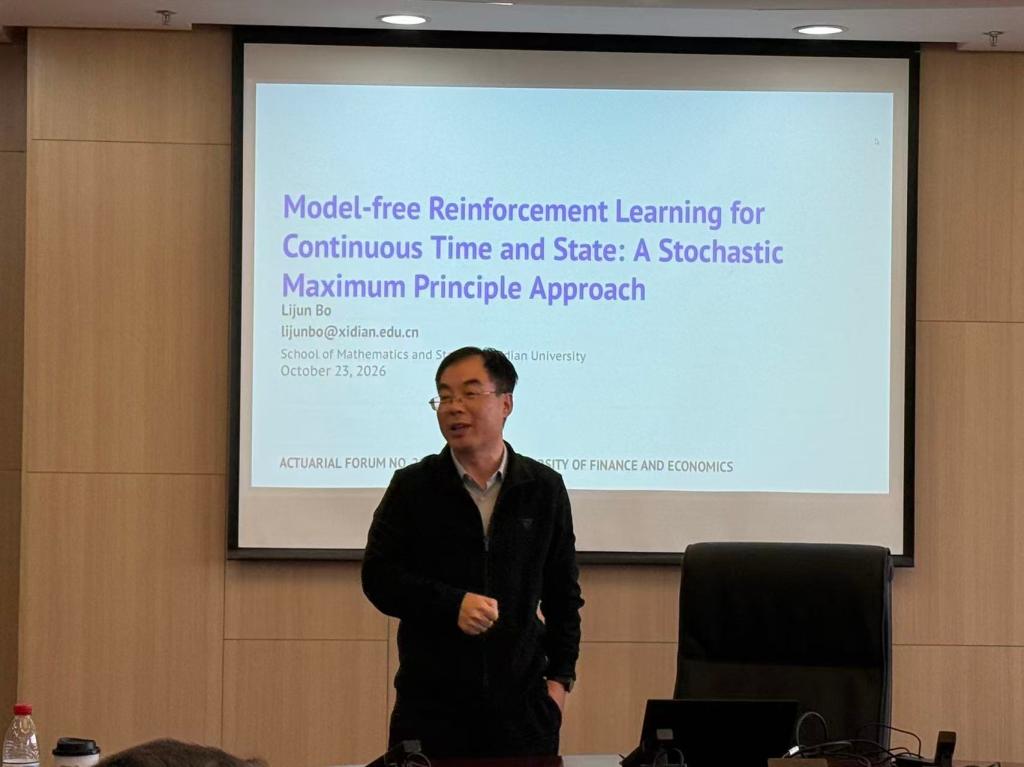
薄立军教授作报告
最后,杨静平教授围绕“时间Copula族的表示定理及其对应的Markov过程”作报告。他从一致性时间Copula族与Markov过程的联系出发,介绍了不同连续性条件下齐次时间Copula族的表示定理及相应过程的概率结构,并阐述了通过引入边缘分布信息构造Markov鞅的方法。此外,杨老师讨论了所构造过程的长期相依性,给出了离散时间Markov过程满足β-混合与几何β-混合性质的充分条件及其向连续时间情形推广的结果。
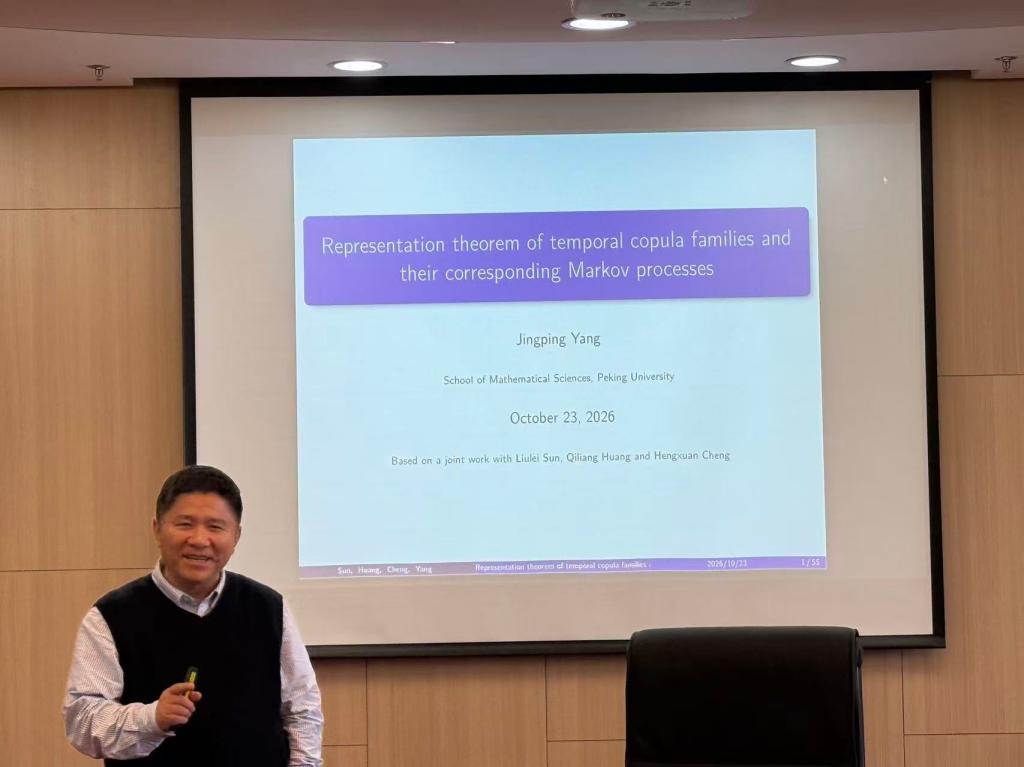
杨静平教授作报告
本次论坛的四场报告涵盖随机最优控制、最优投资、强化学习及随机过程相依结构等研究主题,从理论刻画、算法设计到数值分析,展示了金融数学与随机分析领域的多个研究方向,为师生们提供了了解和交流前沿学术成果的机会。
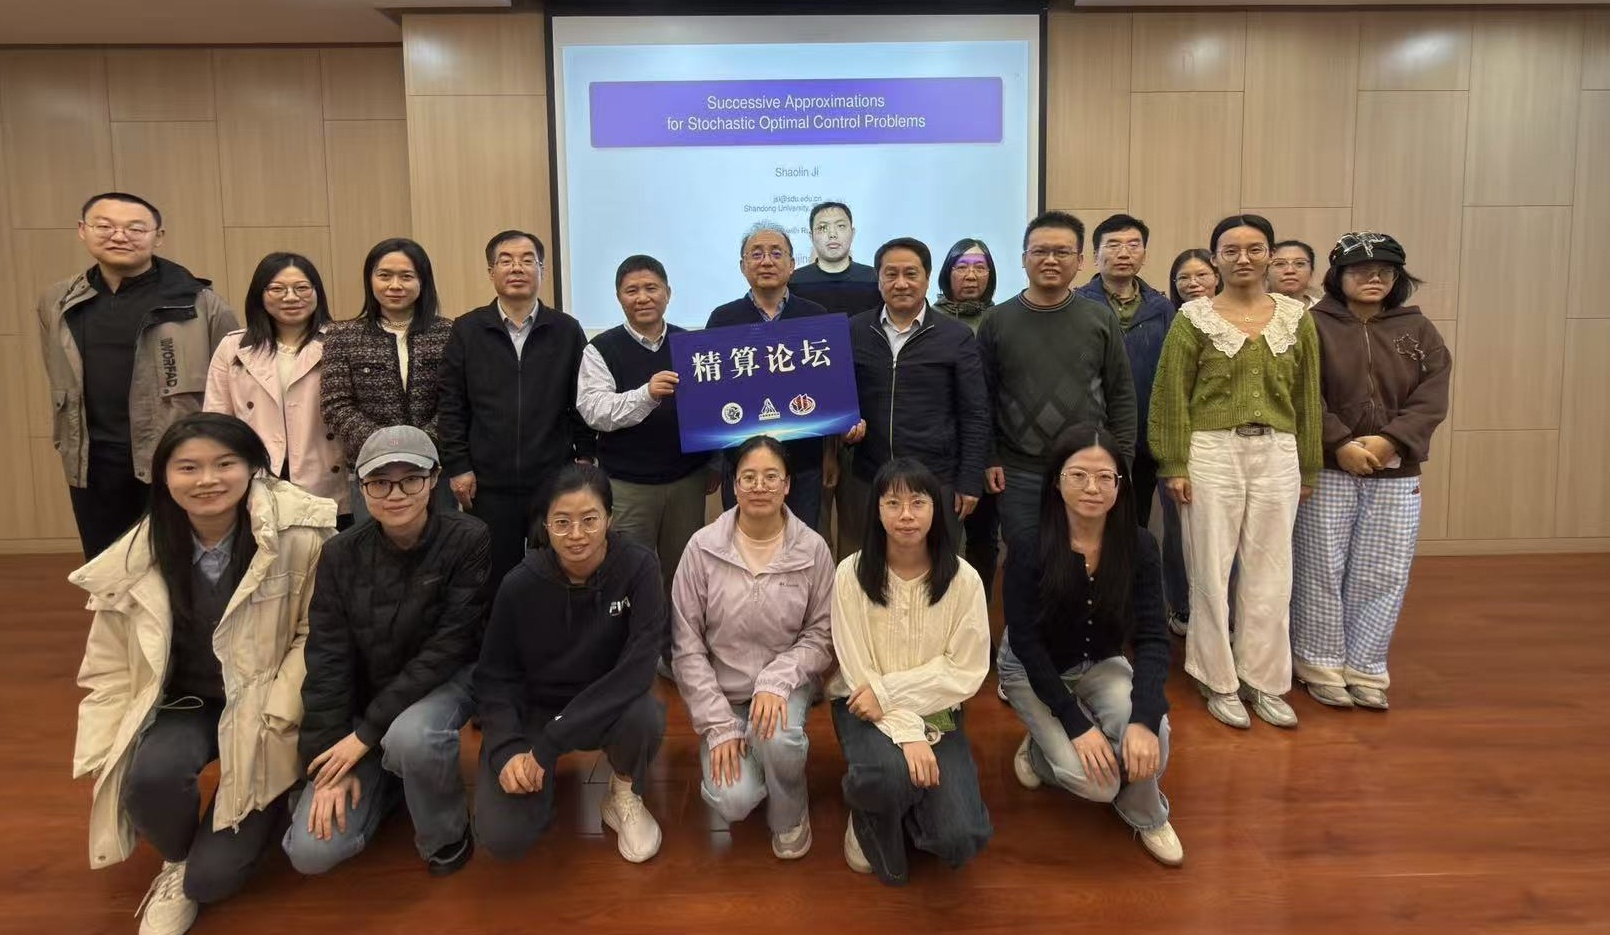
第294期精算论坛参会师生合影
(撰稿:任挺迪,审稿:池义春、王庆焕,编辑:薛丽娜,审核:马冰)




 友情链接:
